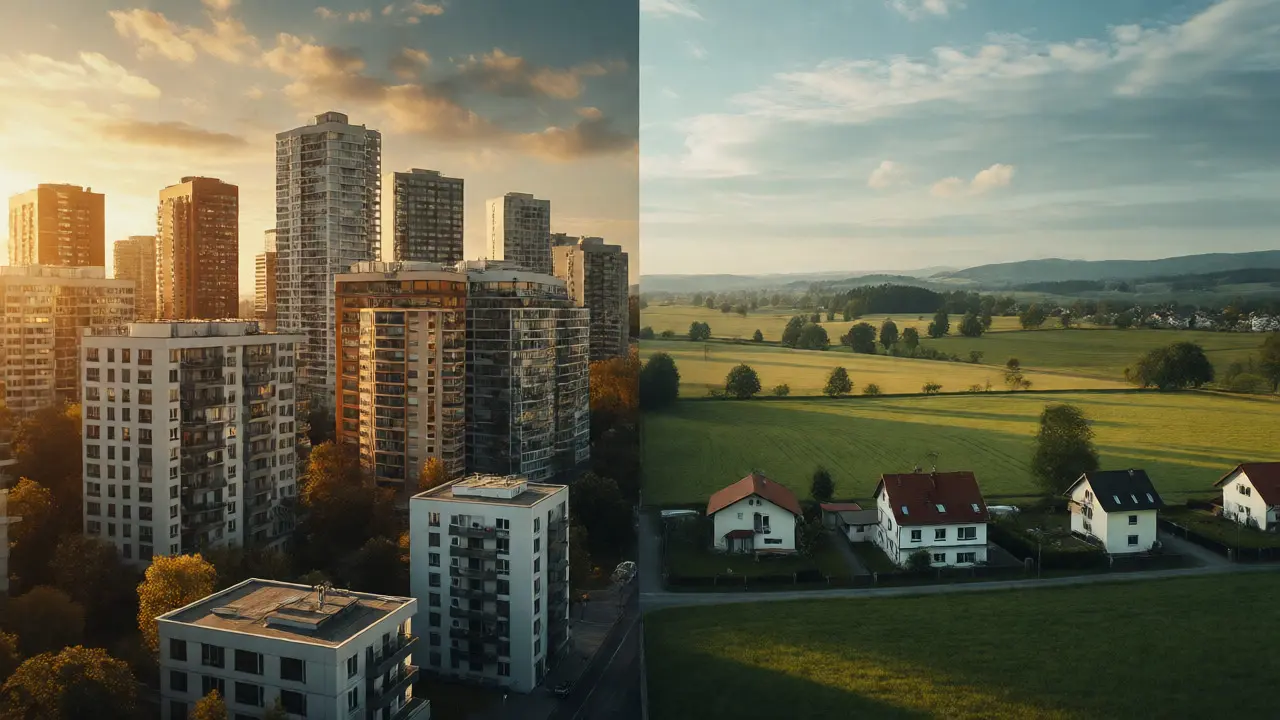
Stellen Sie sich vor, Sie suchen eine Wohnung. In München zahlen Sie für dieselbe Quadratmeterzahl fast das Doppelte wie im ländlichen Bayern, und trotzdem warten dort nicht weniger Menschen auf ein Zuhause. Das ist keine Übertreibung, sondern die harte Realität des Nachfrageanalyse am Immobilienmarkt im Jahr 2025. Während die Zinsen sinken und die Kaufkraft leicht steigt, klafft die Schere zwischen urbanen Ballungsräumen und dem Umland immer weiter auseinander. Dieser Artikel zeigt Ihnen, warum diese Entwicklung kein Zufall ist, welche Daten dahinterstecken und was das konkret für Ihre Kauf- oder Anlageentscheidung bedeutet.
Die Erholung kommt - aber ungleich verteilt
Nach den schwierigen Jahren 2023 und 2024 atmet der Markt wieder auf. Die EZB hat ihre Leitzinsen gesenkt, zuletzt im Juni 2025 auf 2,15 Prozent. Das macht Kredite günstiger und bringt Bewegung in den Markt. Doch wer glaubt, dass nun alle Boote gleichzeitig steigen, irrt gewaltig. Der Immobilien-Compass 2025 zeigt deutlich: Die Nachfrage zieht an, aber sie konzentriert sich wie ein Magnet auf bestimmte Regionen und Objektarten.
In Wien beispielsweise stieg die Zahl der Kaufverträge von einem Tiefpunkt von rund 8.000 im Jahr 2023 auf etwa 12.000 Verträge in 2025. Ein ähnliches Bild in Oberösterreichs Städten, wo die Transaktionen von 3.000 auf knapp über 4.000 kletterten. Interessant wird es beim Blick auf Niederösterreich: Hier liegen die ländlichen Regionen mit etwa 7.000 Verträgen sogar über den urbanen Zentren (rund 5.000). Das zeigt, dass "Land" nicht gleich "Langeweile" ist, wenn die Anbindung stimmt und die Preise erträglicher sind. Dennoch bleibt der Trend klar: Urbane Märkte haben die schnellste Erholungsgeschwindigkeit.
Bestand schlägt Neubau: Warum niemand mehr baut
Warum kaufen wir lieber gebrauchte Häuser? Die Antwort liegt im Portemonnaie der Bauträger. Die Baukosten sind explodiert. Nach Einschätzung der Experten von Landesbausparkassen und Sparkassen verteuert sich der Neubau weiterhin, während die Finanzierung für Projektentwickler schwierig bleibt. Das Ergebnis ist dramatisch: Es gibt schlicht zu wenig neue Wohnungen.
Das Institut der Wirtschaft (IW) rechnet vor, dass wir eigentlich 372.000 neue Wohnungen pro Jahr bräuchten. Für 2025 werden aber nur etwa 235.000 fertiggestellt. Diese Lücke von über 130.000 Einheiten trifft besonders hart die Ballungsräume. Wer heute in Berlin, Hamburg oder München eine neue Eigentumswohnung sucht, findet oft nur noch Projekte, die durch hohe Vorfinanzierungskosten und regulatorische Hürden extrem teuer geworden sind.
- Wohnungskäufe: Steigen um 18,51 % auf ca. 42.000 Transaktionen.
- Häuser (Ein-/Doppel-/Reihen): Leichtes Plus von 4,23 %.
- Grundstücke & Forstwirtschaft: Rückgang um 13,35 % wegen Zurückhaltung bei Neubauprojekten.
Die Nachfrage verlagert sich also massiv auf den Bestand. Bestehende Immobilien sind verfügbar, sofort bezugsfertig und preislich oft noch kalkulierbarer als ein Rohbau, der zwei Jahre später fertig wird - wenn überhaupt.
| Merkmal | Urbane Ballungsräume | Ländliche Regionen |
|---|---|---|
| Preisaufschlag | +51 % gegenüber ländlichem Raum (IW-Daten) | Basis-Niveau, höhere Erschwinglichkeit |
| Neubau-Aktivität | Gering, hohe Kosten, lange Wartezeiten | Moderat, aber auch hier Kostendruck |
| Nachfragetreiber | Jobmärkte, Infrastruktur, Mietknappheit | Kaufkraft, Platzbedarf, Homeoffice-Trends |
| Bauland-Entwicklung | Engpässe (z.B. Berlin, Karlsruhe) | Angebot steigt teils (z.B. Nordbayern, Eifel) |
Wer kauft? Die Rolle der 30- bis 39-Jährigen
Ein faszinierender Aspekt der aktuellen Analyse ist die Altersstruktur der Käufer. Die Gruppe der 30- bis 39-Jährigen ist wieder aktiver. Warum jetzt? Viele dieser Haushalte haben durch steigende Löhne und die stabilisierte Arbeitsmarktlage wieder mehr Sicherheit. Gleichzeitig sind sie frustriert von den hohen Mieten in den Großstädten. Für viele ist der Schritt ins Eigenheim, sei es in der Peripherie oder in einer kleineren Stadt, die einzige Möglichkeit, dem Mietwahnsinn zu entkommen.
Banken agieren trotz des Auslaufens der KIM-Verordnung (Kreditinstitute-Makroprudenzverordnung) in Österreich am 30. Juni 2025 weiterhin konservativ. Das bedeutet: Hohe Eigenkapitalquoten bleiben Standard. Wer als Eigennutzer oder Investor aktiv wird, muss gut vorbereitet sein. Die Banken prüfen Bonitäten strenger, belohnen aber solide Finanzierungen mit besseren Konditionen als noch vor zwei Jahren.
Energieeffizienz: Der neue Goldstandard
Vergessen Sie alte Annahmen, dass Lage alles ist. 2025 gilt: Energieeffizienz ist die neue Lage. Ob in der Stadt oder auf dem Land, Immobilien mit guten Energieausweisen werden bevorzugt. Mieter und Käufer achten penibel auf Heizkosten. Ein Haus mit schlechter Dämmung kostet nicht nur mehr Geld beim Kauf, sondern frisst monatlich bares Geld. In Ballungsräumen führt dies dazu, dass energetisch sanierte Altbauten in Toplagen Preisspitzen erzielen, während unsanierte Objekte schwerer Abnehmer finden.
Dieser Trend verschärft das Stadt-Land-Gefälle indirekt. Auf dem Land sind viele Bestandsgebäude älter und sanierungsbedürftiger. In der Stadt gibt es zwar auch Altbestand, aber dort ist die Sanierungsdichte höher, da die Renditeerwartungen dies erzwingen. Wer auf dem Land kauft, sollte daher einen Puffer für energetische Modernisierung einplanen - sonst droht ein Wertverlust.
Ausblick: Was passiert mit Bauland?
Die Situation auf dem Baulandmarkt ist paradox. Einerseits stagnieren die Preise bundesweit leicht (-0,2 % Prognose bis Ende 2025). Andererseits gibt es extreme regionale Unterschiede. Im Bergischen Land könnten Baulandpreise um 3,9 % steigen, in Berlin dagegen um 5 % fallen. Das klingt widersprüchlich, erklärt sich aber aus der Nachfrageverschiebung. Wenn in Berlin die Nachfrage nach Neubau因 fehlender Kapazitäten einbricht, sinken die Grundstückspreise, weil Bauträger zurückhaltend werden. In attraktiven Mittelgebirgslagen mit guter Anbindung (wie dem Bergischen Land) zieht die Nachfrage nach "grünem Wohnen" jedoch an.
Für Sie als Käufer heißt das: Seien Sie regional flexibel. Die klassischen Hotspots sind überhitzt. Sekundäre Standorte mit guter Infrastruktur bieten oft ein besseres Preis-Leistungs-Verhältnis. Achten Sie auf Gebiete, in denen die Gemeindeentwicklung aktiv Bauland ausweist, wie etwa Teile von Thüringen oder Nordost-Brandenburg, wo die Nachfrage langsam wieder anzieht.
Fazit: Strategie statt Panik
Das Stadt-Land-Gefälle 2025 ist kein Naturgesetz, sondern das Ergebnis von Infrastruktur, Arbeitsplätzen und Baukosten. Die gute Nachricht: Der Markt erholt sich. Die schlechte: Er erholt sich selektiv. Wer in einer Großstadt kaufen will, muss tief in die Tasche greifen oder Kompromisse beim Zustand eingehen. Wer aufs Land geht, profitiert von niedrigeren Preisen, muss aber die Mobilitätskosten und den Sanierungsbedarf einkalkulieren.
Setzen Sie auf Bestandsimmobilien mit Potenzial zur energetischen Optimierung. Beobachten Sie die Zinsentwicklung genau, denn jede Senkung heizt die Nachfrage erneut an. Und vor allem: Ignorieren Sie den Durchschnitt. Der "durchschnittliche" Immobilienpreis sagt Ihnen nichts über Ihren konkreten Fall. Analysieren Sie Ihre Region, Ihre Zielgruppe und Ihre Finanzierungsstärke. Nur so finden Sie ein Objekt, das nicht nur heute passt, sondern morgen noch wertvoll ist.
Ist es 2025 besser, in die Stadt oder aufs Land zu ziehen?
Das hängt von Ihrer Lebensphase ab. Für junge Familien und Berufspendler bietet das Land oft mehr Wohnfläche pro Euro, vorausgesetzt die Pendelzeit ist akzeptabel. Für Single-Haushalte oder Personen mit hoher Karriereorientierung bleibt die Stadt meist die bessere Wahl, da die Jobdichte und Netzwerke entscheidend sind. Die Preisdifferenz von 51 % zugunsten des ländlichen Raums kann die höheren Fahrtkosten oft kompensieren.
Warum sind Neubauten teurer als Bestandsimmobilien?
Hauptgrund sind die gestiegenen Baukosten und Materialpreise sowie strengere Auflagen. Zudem fehlt es an Fachkräften, was die Bauzeiten verlängert und die Finanzierungszwischenkosten erhöht. Bauträger geben diese Kosten direkt an die Käufer weiter, während Bestandsimmobilien bereits gebaut sind und keine solchen Risikoaufschläge enthalten.
Wie wirkt sich das Ende der KIM-Verordnung auf den Markt aus?
In Österreich führte das Auslaufen der KIM-Verordnung am 30. Juni 2025 zu etwas mehr Flexibilität bei der Kreditvergabe, insbesondere bei der Beleihungsquote. Allerdings bleiben Banken konservativ. Die Nachfrage wurde dadurch belebt, aber nicht explosionsartig gesteigert, da andere Faktoren wie Zinsniveau und Einkommen stärker wiegen.
Welche Rolle spielt die Energieeffizienz bei der Preisbildung?
Eine immense Rolle. Immobilien mit schlechter Energiebilanz werden zunehmend abgestraft, da die laufenden Betriebskosten hoch sind. Gut gedämmte Häuser mit moderner Heizungstechnik erzielen höhere Verkaufspreise und lassen sich schneller vermieten. Dies gilt sowohl in der Stadt als auch auf dem Land, wobei der Effekt in teuren Ballungsräumen aufgrund der höheren absoluten Kosten noch deutlicher spürbar ist.
Gibt es bald wieder massive Preisrückgänge?
Experten erwarten für 2025 eher eine Stabilisierung auf moderatem Niveau als weitere starke Rückgänge. Durch die Zinssenkungen und die Knappheit an verfügbaren Objekten (besonders im Neubau) besteht ein natürlicher Preisboden. Starke Einbrüche wären nur bei einer neuen Rezession oder einem plötzlichen Zinsschock denkbar.