Stell dir vor, dein Haus steht sicher da, aber der Boden darunter wird zur Rutschbahn. Oder die Hitze im Sommer macht das Dachgeschoss zur Sauna, obwohl du alle Fenster geschlossen hältst. Das klingt nach Science-Fiction? Ist es nicht. Die Flutkatastrophe von 2021 hat uns brutal vor Augen geführt, dass Klimaanpassung keine Option mehr ist, sondern eine Notwendigkeit. In Deutschland haben wir gelernt, dass Extremwetter keine Ausnahmeerscheinung bleibt, sondern zum neuen Normal gehört. Wenn du heute eine Immobilie besitzt oder kaufen willst, ist die Frage nicht mehr nur "Wie teuer ist die Miete?", sondern "Wie gut ist dieses Gebäude gegen Sturm, Starkregen und Hitze gewappnet?".
Die Zahlen sind alarmierend. Eine Studie des Prognos-Instituts im Auftrag des Zentralverbands des Deutschen Baugewerbes (ZDB) zeigt, dass wir in den nächsten zehn Jahren zwischen 137 und 237 Milliarden Euro investieren müssen, um unseren Gebäudebestand klimaresilient zu machen. Das ist kein kleiner Betrag, und er betrifft jeden Eigentümer. Doch was bedeutet das konkret für dich? Es geht darum, den Wert deiner Immobilie zu sichern. Denn ein Haus, das bei jedem zweiten Starkregen voll läuft, verliert rapide an Marktwert. Investoren und Käufer schauen heute genauer hin als je zuvor.
Warum alte Bauweisen ausgedient haben
Lange Zeit galt der deutsche Baustandard als robust genug. Doch die Klimamodelle sagen etwas anderes voraus. Wir bewegen uns weg vom Ziel von 1,5 Grad Erwärmung hin zu einem Pfad von zwei Grad oder mehr. Der 23. Juli 2024 war mit einer globalen Durchschnittstemperatur von 19,04 Grad der wärmste Tag seit Beginn der Aufzeichnungen. Solche Extreme setzen auch unseren Gebäuden zu.
Helge Scheunemann, Head of Research bei JLL Germany, bringt es auf den Punkt: "Die besten Klimaanpassungsmaßnahmen wären die, die gar nicht erst realisiert werden müssten." Da wir diese Maßnahmen aber brauchen, müssen wir sie intelligent planen. Hier trennt sich die Spreu vom Weizen: Während große Bürogebäude durch ihre massive Bauweise oft widerstandsfähiger sind, leiden Einfamilienhäuser besonders. Sie sind anfälliger für Schäden durch Naturereignisse, weil sie weniger Puffer haben. Ein Wasserschaden im Keller eines kleinen Hauses trifft den Gesamtwert viel härter als ein Schaden im Erdgeschoss eines großen Komplexes.
| Objekttyp | Anfälligkeit bei Starkregen | Hitzebelastung | Wertverlust-Risiko |
|---|---|---|---|
| Einfamilienhaus | Hoch (Keller/Geschoss) | Mittel bis Hoch (Dach/Dämmung) | Sehr hoch bei wiederholten Schäden |
| Mehrgeschossiges Wohngebäude | Mittel (nur untere Etagen) | Niedriger (Masse trägt Kühlung) | Mittel (Verteilung auf viele Einheiten) |
| Großbürokomplex | Niedrig (technische Systeme) | Niedrig (zentrale Steuerung) | Gering (diversifizierte Nutzung) |
Das Werkzeugkasten-Prinzip: Technische Schutzmaßnahmen
Was kannst du konkret tun? Die Lösung liegt nicht in einer einzigen Maßnahme, sondern im Zusammenspiel verschiedener Elemente. Experten des Bundesinstituts für Bau-, Stadt- und Raumforschung (BBSR) betonen, dass wir präventiv handeln müssen. Warten, bis das Wasser steht, ist zu spät.
Für den Schutz vor Wasser gibt es bewährte Techniken:
- Rückstauverschlüsse: Diese verhindern, dass Abwasser bei überlasteten Kanälen in dein Haus drückt. Sie sind Pflicht in vielen Neubaugebieten, aber oft fehlen sie im Bestand.
- Hochwasserschutztüren: Spezielle Abdichtungen für Kellertüren und Lichtschächte halten Wasser fern, wenn die Pegel steigen.
- Entsiegelung: Ersetze Betonflächen im Garten durch Rasengitter oder Schotterrasen. Das lässt Wasser versickern, statt es direkt in die Kanalisation zu leiten, die bei Starkregen schnell überläuft.
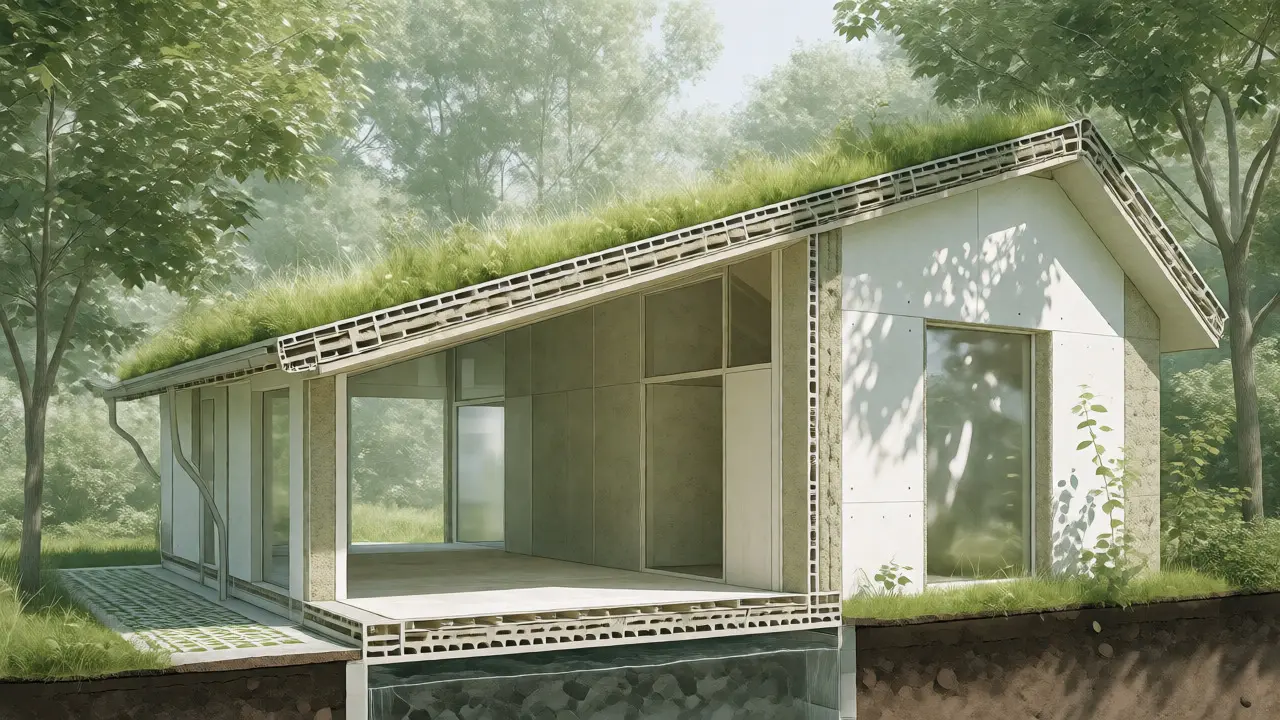
Und was ist mit der Hitze? Hier greift der passive Sonnenschutz. Helle Fassaden reflektieren Sonnenlicht besser als dunkle Anstriche, die Wärme speichern. Begrünung spielt eine doppelte Rolle: Pflanzen spenden Schatten und kühlen durch Verdunstung die Umgebungsluft. Ein begrüntes Dach kann die Innentemperatur im obersten Stockwerk um mehrere Grad senken - ohne einen einzigen Watt Strom zu verbrauchen.
Regionale Unterschiede verstehen: Wo dein Risiko am höchsten ist
Deutschland ist kein einheitliches Klimagebiet. Was in München hilft, muss in Köln noch lange nicht sinnvoll sein. Die Analyse "Klimarisiken in deutschen Städten" von Jones Lang LaSalle (JLL), basierend auf Daten des Helmholtz-Instituts, zeichnet ein differenziertes Bild bis 2050.
In Frankfurt am Main steigt die Gefahr von Hagelunwettern deutlich. Für deine Versicherungspolice und die Wahl der Dachziegel ist das entscheidend. In München und Stuttgart nehmen Hitzewellen zu. Hier wird Dämmung und Verschattung wichtiger als Hochwasserschutz. In Köln und Düsseldorf hingegen dürfte Frost selten werden, was Heizsysteme verändert, aber neue Probleme mit feuchter Wärme bringt.
Diese regionale Differenzierung ist wichtig, weil pauschale Lösungen Geld verbrennen. Wer in einer hitzegefährdeten Zone teure Hochwasserschutztüren kauft, löst das falsche Problem. Nutze Tools wie die Webanwendung "GIS Immorisk Naturgefahren" des BBSR. Dieses kostenlose Instrument erlaubt es Eigentümern, die Widerstandsfähigkeit ihrer Immobilie gegen lokale Extremwetterrisiken zu bewerten. Es wurde von einem interdisziplinären Team entwickelt, darunter das Institut für Immobilienökonomie (IIÖ) und das Land-, Forst- und Wasserwirtschaftliche Rechenzentrum (LFRZ). Fachleute vom Deutschen Wetterdienst und dem Karlsruher Institut für Technologie (KIT) waren beteiligt. Das Ergebnis ist ein belastbares Risikoprofil für deinen Standort.
Rechtlicher Rahmen: Das Klimaanpassungsgesetz
Seit Juli 2023 gilt in Deutschland das Klimaanpassungsgesetz. Dieses Gesetz schafft einen verbindlichen Rahmen für Bund, Länder und Kommunen. Es ist kein "nice-to-have" mehr, sondern gesetzlich verankert. Für dich als Eigentümer bedeutet das: Fördermittel sind verfügbar, aber auch Auflagen können strenger werden.
Dr. Jörg Schindler vom BBSR betont, dass Deutschland zunehmend mit den Folgen des Klimawandels kämpft. Häufigere Trockenperioden wechseln sich mit Starkregen ab. Dieser "Wechselbad-Effekt" strapaziert die Bausubstanz enorm. Materialien, die für gleichmäßiges Klima ausgelegt sind, leiden unter diesen extremen Schwankungen. Das Gesetz zwingt die öffentliche Hand, Anpassungsstrategien zu entwickeln, was indirekt auch private Eigentümer betrifft, etwa durch verschärfte Bebauungspläne in Überschwemmungsgebieten.
Finanzielle Realität: Kosten vs. Werterhalt
Kritiker argumentieren oft, dass Klimaanpassung zu teuer sei. Besonders private Eigentümer im Bestand klagen über die hohen Investitionen. Aber betrachten wir die Alternativen. Die PLATOW-Analyse warnt, dass wiederholte Extremwetterereignisse zu erheblichen Preisnachlässen führen könnten. Ein Haus, das regelmäßig saniert werden muss, nachdem Wasser eingedrungen ist, verkauft sich schlecht.
Offene Immobilienfonds stehen zwar derzeit unter Druck, haben aber langfristig das beste Risikoprofil, wenn sie Klimarisiken ernst nehmen. Für Privatpersonen gilt ähnliches: Eine investierte Summe in Rückstauklappen oder eine bessere Dämmung amortisiert sich nicht nur durch niedrigere Energiekosten, sondern vor allem durch die Vermeidung von Katastrophenschäden. Die Flut 2021 verursachte allein in Deutschland Schäden von etwa 33 Milliarden Euro. Diese Last tragen am Ende die Versicherten durch Beitragserhöhungen und die Eigentümer durch Eigenanteile.
Häufig gestellte Fragen zur Klimaanpassung
Ist meine bestehende Versicherung ausreichend für Klimafolgen?
Nicht automatisch. Die Elementarschadenversicherung deckt Schäden durch Naturgewalten ab, aber die Bedingungen variieren stark. Prüfe, ob Starkregen und Rückstau explizit eingeschlossen sind. Viele Policen schließen "Überschwemmung" aus, wenn das Wasser nicht aus einem Gewässer kommt, sondern lokal fällt. Achte auf Selbstbeteiligungen und Ausschlussklauseln für ältere Häuser.
Welche staatlichen Förderungen gibt es aktuell?
Das Klimaanpassungsgesetz schafft Grundlagen, aber konkrete Förderprogramme laufen oft über die KfW-Bank oder Landesbanken. Programme wie "Bundesförderung für effiziente Gebäude" (BEG) unterstützen energetische Sanierungen, die auch Hitzereduktion bringen. Für Hochwasserschutzmaßnahmen prüfen manche Kommunen lokale Zuschüsse. Informiere dich beim zuständigen Bauamt deiner Gemeinde, da es hier starke regionale Unterschiede gibt.
Lohnt sich eine Klimaanlage wirklich zur Anpassung?
Experten raten eher zurückhaltend. Klimaanlagen erhöhen den Energiebedarf und damit indirekt die CO2-Emissionen, selbst wenn sie mit Solarstrom betrieben werden. Sie lösen das Problem der Aufheizung, schaffen aber neue Lasten im Stromnetz. Passive Maßnahmen wie Außenjalousien, helle Fassaden und Nachtlüftung sind meist effizienter und kostengünstiger auf lange Sicht.
Wie beeinflusst die Lage meiner Immobilie den Wert?
Standorte in hochwassergefährdeten Gebieten oder solchen mit hoher Hitzeinsel-Wirkung in dicht bebauten Städten sehen sinkenden Nachfragepotenzialen entgegen. Investoren nutzen Tools wie GIS Immorisk, um Risiken zu bewerten. Eine gute Anpassung kann den Wertverlust bremsen, während fehlende Vorsorge zu Abschlägen im Verkaufspreis führt. Die Klimaresilienz wird zum neuen Standortfaktor neben Verkehrsanbindung und Schulnähe.
Was ist der erste Schritt für Hauseigentümer?
Beginne mit einer Risikoanalyse. Nutze kostenlose Online-Tools wie die des BBSR, um dein spezifisches Gefährdungsprofil (Hochwasser, Sturm, Hitze) zu kennen. Danach folgt ein technischer Check: Sind Rückstauklappen vorhanden? Wie ist der Zustand des Daches? Erst wenn du weißt, wo die Schwachstellen liegen, solltest du in bauliche Maßnahmen investieren. So vermeidest du Fehlinvestitionen.